Visualizzazione post con etichetta indicatori. Mostra tutti i post

giovedì 27 gennaio 2011

Trends: Aggiornamento gennaio 2011

Con questo aggiornamento di Trends, andiamo a vedere come si sono comportati a gennaio gli stili di investimento che teniamo monitorati, in modo da capire quali dinamiche hanno influenzato il comportamento dei mercati azionari europei.

Come abbiamo già in parte visto nei post precedenti, è stato un mese sicuramente molto importante, con movimenti molto accentuati e, in parte, di parziale rottura rispetto ai trend che avevamo osservato nel 2010.

Ecco i grafici:

Da una parte, alcune tendenze proseguono sostanzialmente intatte. Mi riferisco, in particolare, al trend negativo degli indicatori di Profitability e alla persistente overperformance dei titoli ad alto beta.

Su altri fronti assistiamo invece ad un brusco cambio di tendenza: gli indicatori Growth, positivi nel 2010, hanno virato verso il basso durante le ultime settimane e, soprattutto, gli indicatori Momentum (sia in senso stretto, sia quelli legati alle revisioni delle stime degli analisti), che avevano dominato la scena in maniera assoluta, fanno segnare una forte battuta di arresto, con i titoli laggards (ossia quelli che hanno sottoperformato il mercato nei mesi scorsi) che si prendono una parziale rivincita, così come quelli con revisioni  da parte degli analisti negative (o meno positive della media).

Da segnalare, infine, il parziale risveglio di 2 stili che erano stati sostanzialmente ininfluenti nei mesi scorsi, vale a dire Value e Size (Large vs. Small).

Sarà interessante capire se si tratta di una semplice correzione all'interno di trend che, almeno per il momento, rimangono in piedi, o se il 2011 sarà davvero un anno con dinamiche completamente diverse rispetto a quelle del 2010. I prossimi 2-3 mesi ci daranno, a mio parere, una risposta in tal senso.

lunedì 10 gennaio 2011

Trends: Aggiornamento dicembre 2010

Con questo aggiornamento di Trends, andiamo a vedere come si sono comportati a dicembre gli stili di investimento che teniamo monitorati, in modo da capire quali dinamiche stanno influenzando il comportamento dei mercati azionari europei.

Rispetto allo scorso aggiornamento non si evidenziano cambiamenti significativi.  Ciò nonostante, per quanto la performance dei mercati positiva durante il mese avrebbe dovuto favorire la continuazione dei trend in atto (marcata underperformance dei titoli a basso rischio ed alta redditività e forte overperformance dei titoli con elevato momentum e revisioni positive delle stime), queste tendenze hanno subito un leggero rallentamento. Vedremo se si tratta solo una pausa o di qualcosa di più, cosa che dipenderà probabilmente dal generale andamento dei mercati.


mercoledì 1 dicembre 2010

Trends: Aggiornamento novembre 2010

Riprendo con questo post la rubrica Trends, all'interno della quale andiamo periodicamente ad analizzare il comportamento dei vari stili di investimento, in modo da individuare quali dinamiche stanno muovendo i mercati azionari.

Avendo in questi mesi costruito un database personale, a partire da questa occasione le analisi saranno targate al 100% EquityScreening. In questo modo gli stili ed indicatori saranno coerenti con quelli utilizzati per i modelli di screening. Compatibilmente con il tempo libero, conto di effettuare un aggiornamento di Trends su base mensile. Ritengo infatti che possa essere uno strumento utile ai lettori del blog sia in termini di performance attribution (capire cosa ha determinato la performance passata di un titolo, di un portafoglio, di un fondo), sia in ottica prospettica.

Come detto, gli stili e gli indicatori analizzati sono gli stessi impiegati (con le modalità diverse di cui abbiamo già parlato) nei modelli Classic e Dynamic. I grafici seguenti mostrano la performance negli ultimi 4 mesi dei singoli indicatori (linee tratteggiate) e dello stile nel suo complesso (linea nera continua).

VALUE: lo stile privilegia i titoli a buon mercato, ossia con valutazioni interessanti rispetto a diverse grandezze di bilancio e di mercato:
Lo stile mostra nel suo complesso una performance leggermente negativa, che si aggrava nelle ultime settimane. Appare evidente, in ogni caso, una notevole dispersione tra alcuni indicatori flat o positivi ed altri (i classici P/E e P/BV in particolare) fortemente negativi.


PROFITABILITY: lo stile privilegia le società con una consolidata capacità di produrre utili elevati:
Anche lo stile Profitability mostra un andamento complessivo leggermente negativo. In questo caso, però, possiamo individuare un inizio fortemente positivo durante il mese di agosto, in cui la situazione di incertezza sui mercati azionari ha favorito i titoli con redditività e margini elevati. I mesi di settembre ed ottobre, caratterizzati da un forte ritorno della propensione al rischio, hanno visto penalizzato questo stile che, stranamente, non è riuscito a riprendersi durante un mese di novembre che ha visto un ritorno di forti tensioni sui mercati europei.


GROWTH: lo stile privilegia le società con elevati tassi di crescita storici o attesi per il futuro.
 In questo caso, sia che misuriamo la crescita a livello storico che lo consideriamo in chiave prospettica, lo stile si è dimostrato premiante negli ultimi mesi, con una particolare accelerazione registrata nelle ultime settimane.


RISK: lo stile privilegia titoli/società poco rischiosi sia dal punto di vista del rischio di mercato (beta e volatilità), sia sul piano operativo (stabilità dei risultati di bilancio negli anni) e finanziario (livello di indebitamento).
L'andamento degli indicatori di Market Risk ricorda molto quello degli indicatori di Profitability: ad un avvio positivo in agosto, quando le tensioni sui mercati hanno avvantaggiato i titoli difensivi, sono seguiti  infatti mesi di difficoltà in un contesto di generale ottimismo. Anche in questo caso, sorprende come lo stile abbia continuato a soffrire nelle ultime settimane, nonostante un forte ritorno dell'avversione al rischio.
Avversione al rischio che ha, invece, favorito nell'ultimo mese i titoli a rischio finanziario ed operativo contenuto (vedi secondo grafico).


SIZE: lo stile privilegia i titoli ad elevata capitalizzazione rispetto alle small cap.
Andamento sostanzialmente piatto per questo stile, che mostra una scarsa significatività, ossia un peso molto ridotto nel determinare le performance dei titoli europei. Solo nelle ultime settimane, l'avversione al rischio ha portato gli investitori a privilegiare le società di dimensioni più elevate a discapito delle più piccole. 


MOMENTUM: si tratta di uno stile composito, che da un lato privilegia i titoli con un Momentum a medio/lungo termine positivo (ossia i titoli con una performance relativa positiva su un orizzonte di 6/12 mesi), da un altro lato privilegia le società le cui stime future siano state recentemente riviste al rialzo dagli analisti, e da un altro lato ancora privilegia le società con un Momentum a breve termine negativo (ossia i titoli con una performance relativa negativa su un orizzonte di 1 settimana / 1 mese, visti come possibili outperformers nelle settimane successive in un'ottica di Mean Reversion).
E sono chiaramente questi i fattori determinanti se si vuole spiegare l'andamento dei mercati azionari negli ultimi mesi.
Da una parte i fattori di L/T Momentum e di Estimates Revisions mostrano un andamento fortemente positivo, con rari e marginali momenti di inversione.
D'altra parte, i fattori di Mean Reversion di breve termine mostrano una performance fortemente negativa, sintomo di una tendenza dei titoli europei a mostrare un elevato Momentum anche su orizzonti temporali più brevi.


Considerazioni conclusive
L'analisi degli stili da ci permette di capire come le difficoltà incontrate nelle ultime settimane dal Modello Classic possono essere in buona parte spiegate dalle performance negative degli stili Value, Profitability e Market Risk. Privilegiare i titoli con basse valutazioni, elevata redditività e basso beta non sta al momento pagando.
D'altra parte, l'andamento dei diversi indicatori ci permette di capire ed interpretare le scelte operate per il mese di dicembre dal Modello Dynamic, che premia gli stili Growth, M/L Term Momentum ed Estimates Revisions e penalizza invece gli stili di Profitability, Market Risk e Short Term Mean Reversion.

sabato 13 novembre 2010

Modello Dynamic: Descrizione (Parte 1/2)

Vi presento in questi giorni il secondo (e, almeno per l'immediato futuro, ultimo) modello di selezione titoli targato EquityScreening.
Il modello si chiamerà Dynamic. In che cosa si sostanzia la dinamicità che dà il nome al modello? Nell'esposizione ai diversi fattori di rischio, o stili di investimento.
Ma andiamo con ordine.

L'idea del modello nasce dall'osservazione del fatto che molto spesso l'evoluzione dei mercati azionari, anzichè riflettere il random walk tipico di un mercato efficiente, segue dei trend ben definiti (fenomeno che viene tecnicamente definito "momentum"). Questi trend non riguardano solo i singoli titoli azionari o i singoli indici di borsa, ma impattano anche sugli stili di investimento.

Concentriamoci per un momento sui due più famosi stili di investimento (Value e Growth Investing). Il grafico seguente ci mostra la performance dell'MSCI US Value (linea blu) e dell'MSCI US Growth (linea rossa), entrambi rispetto all'MSCI US (che li racchiude). Se uno dei 2 indici si trova al di sopra dell'asse delle ascisse, vuol dire che in quel periodo sta sovraperformando il mercato nel suo complesso, e viceversa.

Fonte Bloomberg, Rielaborazione EquityScreening - Performance 12M rolling

E' evidente che l'overperformance di uno stile corrisponde direttamente all'underperformance dell'altro (per inciso, questo dipende anche dalle modalità di costruzione degli indici). Ma quello che è interessante sottolineare è che questi periodi di overperformance di uno stile (value o growth che sia) rispetto al mercato nel suo complesso sono relativamente lunghi. Nel grafico ne ho individuati 5: il più corto di questi cicli è durato 1 anno e 6 mesi, il più lungo addirittura più di 6 anni!


Questi cicli sono ancora più evidenti se andiamo a considerare il fattore size. Il grafico seguente mette a confronto, sempre sul mercato americano, la performance del segmento SMid (small&mid cap) rispetto a quella del segmento large: i periodi in cui la linea è sopra l'asse delle ascisse sono quelli in cui le small&mid cap hanno sovraperformato le large, e viceversa.

Fonte Bloomberg, Rielaborazione EquityScreening - Performance 12M rolling 

In questo caso le fasi di trend sono solo quattro ed hanno tutte una durata di diversi anni.

E' pertanto chiaro come la presenza di periodi prolungati con caratteristiche omogenee, ossia la presenza di trends, rappresenti una evidente oppportunità. Se i mercati funzionano per trend, che non riguardano solo i singoli titoli, ma anche e sopratutto gli stili di investimenti ed i fattori di rischio, come possiamo sfruttare questa situazione? 

Nel prossimo post andremo a vedere come il Modello Dynamic cercherà di farlo.

mercoledì 28 luglio 2010

Modello Classic: Descrizione

Eccoci alla descrizione del primo modello di screening, denominato Classic.


Finalità

Leggendo vari blog e forum finanziari, mi ha sempre colpito il fatto come i titoli su cui maggiormente si concentra l'attenzione degli investitori siano solitamente titoli traballanti, dalle prospettive incerte, che non generano utili o che, se lo fanno, presentano multipli decisamente elevati. Gli investitori si avvicinano a questi titoli attirati da prospettive di utili mirabolanti, salvo poi rimanerne il più delle volte scottati.

Il Modello Classic punta invece ad individuare titoli e società che presentino caratteristiche "qualitative" superiori alla media, in termini di redditività, solidità finanziaria, multipli di mercato contenuti, tassi di crescita elevati, ridotta rischiosità, corretta impostazione di tipo "tecnico".

Chiaramente non esistono titoli che soddisfino contemporaneamente tutti questi requisiti. Il modello cercherà pertanto di individuare quelli che più si avvicinano a queste caratteristiche. Tali titoli confluiranno in un portafoglio "top", che comprenderà 10 azioni equipesate.

Il modello non punta (e non potrebbe farlo) a sovraperformare il mercato con costanza. Ci saranno con tutte probabilità fasi di mercato, magari anche lunghe, dove il portafoglio top rimarrà indietro sia rispetto al mercato nel suo complesso, sia rispetto ai titoli che presentino qualità opposte a quelle ricercate (che verranno inclusi in un portafoglio worst). Lo scopo dell'analisi sarà però verificare se, come credo, l'approccio seguito permetterà di ottenere nel medio-lungo periodo una overperformance non solo in termini di rendimento puro, ma soprattutto in termini di rendimento aggiustato per il rischio.

Occorre anche sottolineare come, pur puntando a selezionare titoli dalle caratteristiche e qualità migliori rispetto alla media di mercato, il portafoglio sarà per quanto ovvio soggetto all'andamento generale dei corsi azionari e, in fasi di bear market, non potrà fare altro che limitare le perdite.


Universo di titoli considerato

Le scelte condotte sono state:
- non mi sono limitato al solo mercato italiano che, per ampiezza e rilevanza, non ritengo sufficiente ad un approccio di questo tipo. Ho pertanto incluso nell'analisi i maggiori mercati europei (oltre all'Italia: Germania, Francia, Olanda, oltre ai principali titoli di Belgio, Spagna, Austria, Finlandia, Portogallo).
- per omogeneità di analisi ho considerato solo titoli quotati in Euro e con bilanci redatti in Euro (ecco perchè non troverete titoli quotati in U.K. e Svizzera).
- sempre per omogeneità di analisi, ho escluso i titoli finanziari, la cui struttura di bilancio ed i principi contabili sono così diversi dalle società industriali o di servizi da non permettere un confronto corretto.
- ho introdotto una soglia dimensionale minima, per escludere dall'analisi le micro cap.

L'universo che ne risulta è formato da oltre 300 società, quotate su 10 piazze finanziarie e rappresentative di 9 macro settori (industry sectors) e di 51 micro settori (industry groups).


Fattori considerati

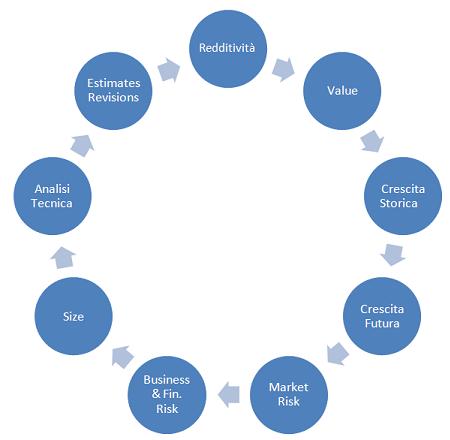
Verranno considerati ai fini dello screening 9 gruppi di fattori:


Entrando più in dettaglio:

- Fattori di Redditività, che misurano la capacità dell'azienda di generare utili, rapportati a grandezze sia di Conto Economico che di Stato Patrimoniale.

- Fattori Value, che definiscono cioè quanto il titolo è caro o economico in relazione a diverse grandezze (utili, ricavi, dividendo, cash flow, book value, EV, etc.), valutate su un orizzonte pluriennale (che abbraccia sia 5 esercizi passati che 2 futuri attraverso le stime degli analisti) per aumentarne la significatività.

- Fattori di Crescita Storica, che valutano i tassi di crescita dell'azienda negli ultimi anni.

- Fattori di Crescita Futura, che definiscono, sulla base delle stime degli analisti, le prospettive delle società nel prossimo biennio.

- Fattori di Rischio di Mercato, che valutano la rischiosità del titolo tramite i classici indicatori statistici di Beta e Volatilità.

- Fattori di Rischio di Business e Finanziari, che valutano ad esempio, il livello e la sostenibilità dell'indebitamento, la solvibilità nel breve termine, oltre alla solidità e stabilità del business aziendale.

- Fattori Size, che comprendono capitalizzazione di borsa e controvalore medio scambiato.

- Fattori di Analisi Tecnica, e più propriamenti di momentum, che catturano i trend di medio periodo, ma anche quelli di breve / brevissimo.

- Fattori Estimates Revisions, ossia analisi delle variazioni delle stime degli analisti, che spesso producono impatti sui corsi azionari nel breve, ma anche nel medio termine.

Le varie categorie di fattori non sono equipesate nella determinazione dell'indicatore sintetico, in base al quale vengono ordinati i titoli. Gli indicatori Value hanno un peso del 22.5%, pari a quello degli indicatori a vario titolo legati al Rischio. Seguono poi gli indicatori di Redditività, che pesano complessivamente per un 20%, e quelli di tipo Growth, che pesano per il 12.5%. Gli indicatori di tipo tecnico e quelli legati alle stime degli analisti, che evidenziano spesso un elevato grado di correlazione, hanno entrambi un peso complessivo del 10%. Marginale (2.5%) risulta infine il peso degli indicatori di Size.

Come accennato, spesso accade che indicatori diversi appartenenti alla medesima categoria mostrino un elevato grado di correlazione tra di loro (pensate ad esempio al ROE ed al ROA).
Può accadere che anche indicatori appartenenti a categorie differenti mostrino, magari a sorpresa, elevati gradi di correlazione (ad esempio, gli indicatori di Redditività, ROE e ROA, mostrano tipicamente un grado elevato di correlazione negativa con gli indicatori Value, specie quelli legati al book value).
Può, infine, accadere che intere categorie di indicatori siano tra loro correlate (come detto in precedenza, indicatori tecnici e stime degli analisti).
Per evitare che queste situazioni possano "falsare" il modello, portando magari a sbilanciarlo verso alcuni indicatori piuttosto che altri, mensilmente provvederò ad effettuare degli aggiustamenti ai pesi standard, definiti di volta in volta in base alla matrice di correlazione dell'intero spettro di indicatori.


Portafoglio top e worst

L'identikit ideale dei titoli che andranno di mese in mese a comporre il portafoglio top (che comprenderà i 10 migliori titoli, così come risultanti dai fattori sopra indicati) è pertanto quello di una società ad elevata redditività, multipli contenuti, elevati tassi di crescita sia passati che stimati per il futuro, livello di rischiosità di mercato, di business e finanziaria inferiore alla media, dimensioni tendenzialmente superiori alla media, con un buon trend tecnico di medio termine, ma non in situazioni di ipercomprato di breve.

L'identikit ideale dei titoli che comporranno il portafoglio worst (che comprenderà i 10 peggiori titoli, così come risultanti dai fattori sopra indicati) è invece quello di una società con redditività scarsa o negativa, multipli elevati, tassi di crescita sia passati che stimati per il futuro bassi o negativi, livello di rischiosità di mercato, di business e finanziaria superiore alla media, dimensioni tendenzialmente inferiori alla media, con un trend tecnico di medio termine negativo, ma al contempo una situazione di ipercomprato di breve.

Nella costruzione dei 2 portafogli verranno inoltre seguite delle semplici regole di diversificazione settoriale e geografica, in modo da evitare una eccessiva concentrazione verso una particolare industry o su un particolare paese.

Entrambi i portafogli verranno confrontati mensilmente con il mercato, sia in termini di rendimento, che di rischio.

Occorre precisare fin d'ora come il portafoglio worst, ossia quello comprendente i titoli ritenuti "peggiori", si andrà probabilmente a caratterizzare per rendimenti particolarmente volatili ed estremi. Potranno quindi esserci mesi (ad esempio situazioni di rimbalzo dei mercati azionari dopo una prolungata fase ribassista) in cui il portafoglio worst sovraperformerà quello top in maniera considerevole. L'assunto su cui è stato costruito il modello e che andremo a verificare nei prossimi mesi è che, tuttavia, nel medio-lungo termine, i titoli di qualità elevata consentano di ottenere rendimenti aggiustati per il rischio significativamente superiori.